Neste guia
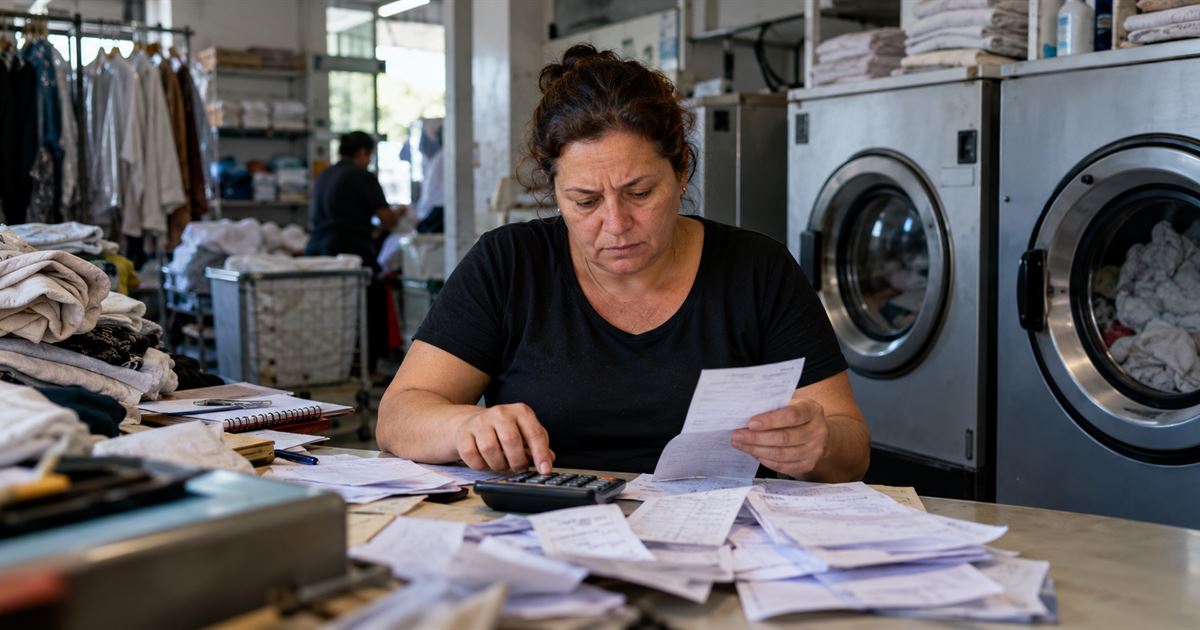
"Todo mês eu pago uma parte e a dívida continua do mesmo tamanho." Quando a empresa entra no ciclo de pagar juros, pegar um novo empréstimo para cobrir o anterior e pagar mais juros, o problema deixa de ser a dívida e passa a ser o método. Para sair, é preciso um plano com ordem e prioridade.
Neste guia você vai ver como organizar as dívidas da empresa, escolher o que pagar primeiro e parar de alimentar o ciclo.
Primeiro passo: enxergar tudo
Nada se resolve sem o quadro completo. Monte uma lista com todas as dívidas e, para cada uma, anote:
- credor (banco, fornecedor, cartão, imposto, pessoa);
- valor atual da dívida;
- taxa de juros mensal;
- valor da parcela e quantas faltam;
- se há garantia envolvida;
- se está em atraso.
Muita gente descobre nessa hora que deve mais do que imaginava, mas também que algumas dívidas são pequenas e podem ser quitadas logo.
Segundo passo: parar o sangramento
Antes de pagar o passado, evite aumentar a dívida:
- Pare de usar o limite do cheque especial e do cartão para cobrir o dia a dia.
- Suspenda gastos dispensáveis e adie investimentos.
- Reveja o preço. Se a empresa se endivida para pagar despesas normais, talvez o preço não cubra o custo real.
- Separe a conta da empresa da pessoal, para saber o que de fato sai.
Terceiro passo: ordenar por prioridade
Existem dois critérios comuns, e vale combinar com o bom senso:
- Pagar primeiro a de maior juros. Matematicamente, é o que mais economiza.
- Pagar primeiro as menores. Elimina dívidas rapidamente e libera fôlego e motivação.
Antes dos dois, considere as dívidas que podem parar a operação: salários, impostos que geram restrição, fornecedores essenciais e dívidas com garantia que o credor pode tomar.
Em geral, as mais caras são cheque especial, cartão de crédito rotativo e antecipações emergenciais. Essas merecem atenção imediata.
Quarto passo: encontrar o dinheiro para pagar
Fontes possíveis, sem inventar milagre:
- Vender estoque parado com desconto, transformando produto encostado em caixa.
- Cobrar os clientes em atraso com firmeza e educação.
- Cortar as despesas do orçamento base zero.
- Rever preços dos itens com margem baixa.
- Vender ativos que não usa, como equipamento sobrando.
- Reduzir a retirada do dono por um tempo, de forma transparente.
Cuidado com o empréstimo para pagar empréstimo
Trocar uma dívida cara por uma mais barata é bom. Trocar uma dívida por outra maior para ganhar prazo só adia o problema. Antes de qualquer troca, compare o custo total, e não só o valor da parcela.
Montando o plano
Escreva um plano com datas: qual dívida será paga em qual mês, com que dinheiro. Coloque a parcela como despesa fixa no orçamento. Acompanhe mensalmente a evolução do total devido. Ver o número caindo é um bom incentivo.
Depois de sair
Quando a última dívida for paga, o ciclo não deve voltar. Monte uma reserva de emergência e mantenha o hábito de controlar o caixa. Quem tem reserva não precisa pegar dinheiro caro quando surge um imprevisto.
Resumo
- Liste todas as dívidas com valor, juros e prazo.
- Pare de aumentar a dívida antes de pagar o passado.
- Priorize as que podem parar a operação e as de juros mais altos.
- Procure dinheiro em estoque parado, cobrança e corte de gastos.
- Depois, monte a reserva para não voltar ao ciclo.